Vermogen opbouwen:
geef je geld een bewuste bestemming
Vermogen opbouwen gaat niet alleen over zoveel mogelijk geld verzamelen of het hoogste rendement behalen. De belangrijkere vraag is:
Wat moet je geld voor jou gaan doen?
Een deel wil je misschien beschikbaar houden voor onverwachte of geplande uitgaven. Met een ander deel kun je schulden verminderen, iets voor je pensioen regelen of vermogen voor langere tijd beleggen.
Welke keuzes passen, hangt af van je situatie, doelen, verplichtingen en de tijd waarin je het geld nodig hebt.
Daarom begint bewust omgaan met vermogen niet bij een financieel product.
Het begint bij het bepalen van de functie van je geld.
Wat bedoelen we met vermogen?
Bij vermogen denken veel mensen vooral aan spaargeld en beleggingen.
Maar vermogen is breder.
Het CBS omschrijft vermogen als het saldo van bezittingen en schulden. Tot de bezittingen kunnen onder andere bank- en spaartegoeden, beleggingen, een eigen woning en andere bezittingen behoren. Daar staan eventuele schulden tegenover.
In eenvoudige vorm:
bezittingen − schulden = netto vermogen
Dat betekent ook dat vermogen niet alleen verandert doordat je spaart of belegt.
Ook het aflossen van schulden kan je netto vermogenspositie veranderen.
Maar alleen naar het totaalbedrag kijken is niet genoeg. Twee mensen kunnen hetzelfde netto vermogen hebben terwijl hun financiële situatie heel verschillend is.
De één heeft vooral geld dat direct beschikbaar is. De ander heeft veel vermogen in een woning. Een derde heeft beleggingen die sterk in waarde kunnen bewegen.
Daarom kijken we bij Fidende niet alleen naar:
Hoeveel vermogen heb je?
maar vooral naar:
Welke functie vervullen de verschillende onderdelen van je vermogen?
Hoe kun je vermogen opbouwen?
Vermogen opbouwen betekent niet automatisch dat je zoveel mogelijk rendement moet proberen te behalen.
Je vermogen kan ook veranderen doordat je spaart, schulden vermindert of financiële middelen voor later opbouwt.
Welke route logisch is, hangt af van de functie die het geld moet vervullen.
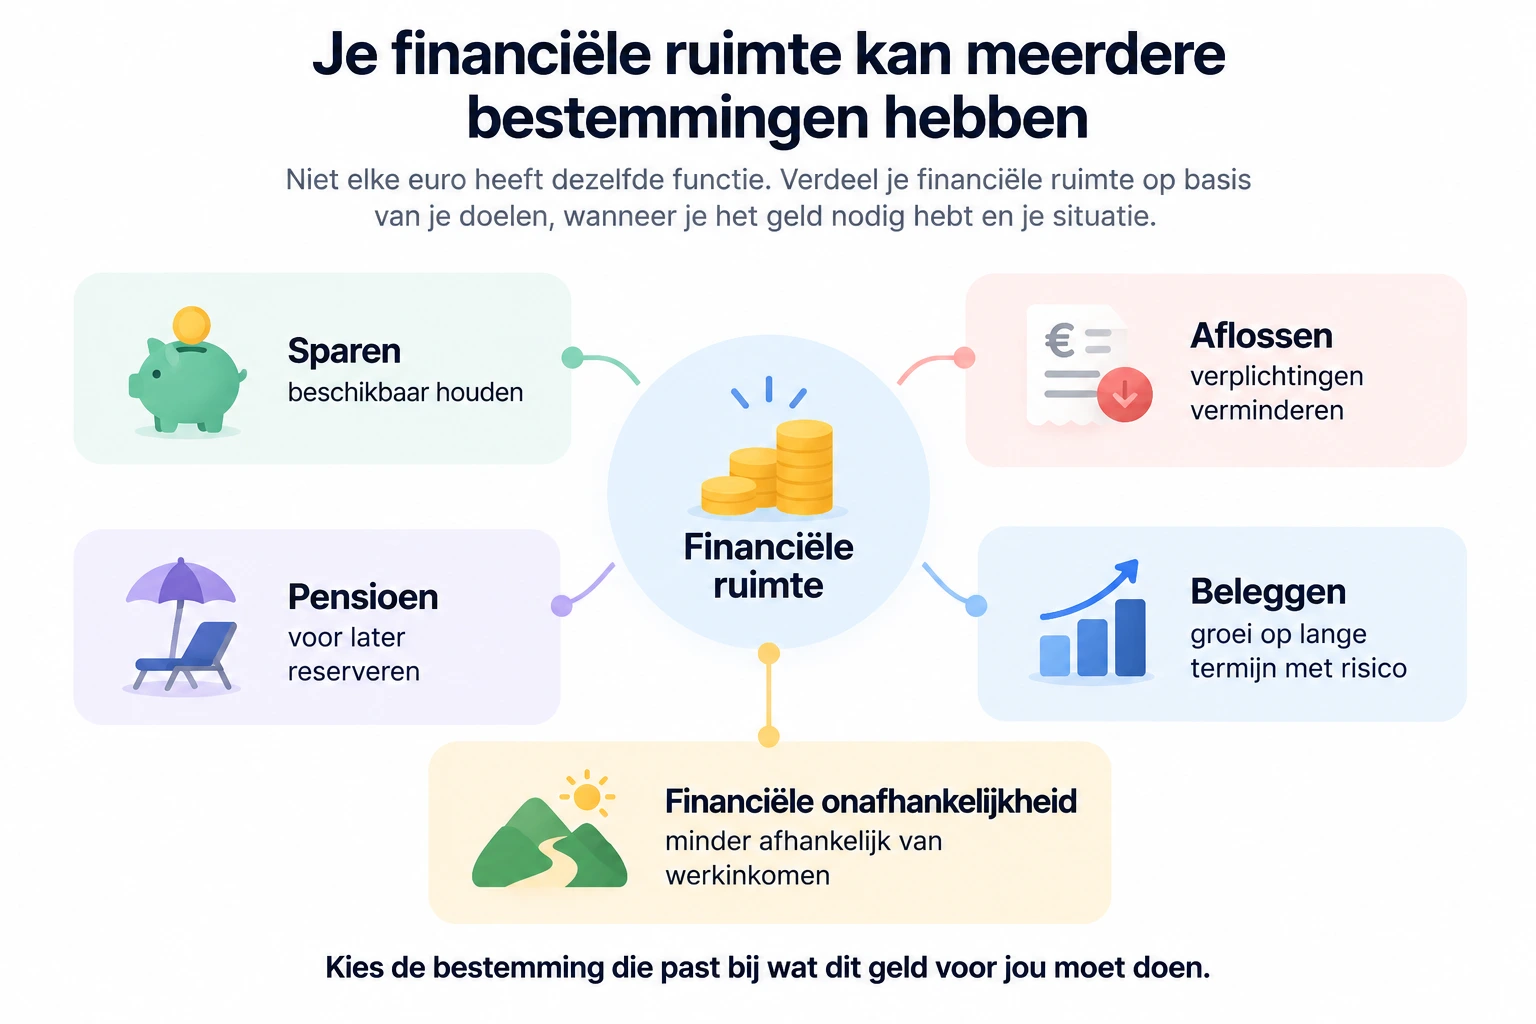
Geld kan bijvoorbeeld bedoeld zijn om onverwachte uitgaven op te vangen, een geplande uitgave mogelijk te maken, financiële verplichtingen te verminderen, inkomen voor later voor te bereiden, op langere termijn mee te groeien of meer keuzevrijheid te creëren.
Daarom hoeft de keuze met het hoogste verwachte rendement niet automatisch de beste keuze voor jouw situatie te zijn.
Geld dat je binnenkort nodig hebt, vraagt bijvoorbeeld iets anders dan geld dat je voor langere tijd kunt missen.
En wanneer schulden veel financiële druk veroorzaken, kan het verminderen van verplichtingen belangrijker zijn dan nieuw geld beleggen.
De bestemming van je geld hoort daarom bij het doel dat het moet vervullen.
Welke functie moet je geld vervullen?
Er bestaat niet één standaardroute voor vermogen opbouwen.
Wel kun je verschillende functies onderscheiden.
Geld beschikbaar houden
Sommig geld moet vooral beschikbaar blijven.
Denk aan geld voor onverwachte noodzakelijke uitgaven, een gepland spaardoel of extra financiële ruimte voor de komende jaren.
Daarbij is niet alleen rendement belangrijk. Ook beschikbaarheid en zekerheid spelen een rol.
Voor dat soort geld kan sparen een passende functie hebben.
Op de pagina Sparen lees je hoe je onderscheid maakt tussen een buffer, spaardoelen en geld waarvan je de bestemming later opnieuw kunt afwegen.
Verplichtingen verminderen
Je kunt financiële ruimte ook gebruiken om schulden af te lossen.
Daarmee verminder je verplichtingen en mogelijk ook toekomstige rente- en aflossingslasten.
Maar dat betekent niet dat iedere schuld altijd zo snel mogelijk moet worden afgelost.
Bij die afweging spelen onder andere de kosten en voorwaarden van de schuld, hoeveel financiële ruimte je overhoudt en welke andere doelen om hetzelfde geld vragen een rol.
Daarom behandelen we aflossen als een volwaardige bestemming van financiële ruimte — naast sparen, pensioen en beleggen.
Geld voor later reserveren
Een deel van je financiële planning kan specifiek bedoeld zijn voor later.
Pensioen is daarbij meer dan alleen “geld voor de lange termijn”.
Welke voorzieningen je al hebt, wanneer ze beschikbaar komen en hoeveel inkomen je later nodig denkt te hebben, bepalen mede of aanvullende opbouw relevant is.
Daarom begint pensioenplanning met inzicht in wat er al is en welk verschil je eventueel zelf wilt overbruggen.
Geld voor langere tijd laten groeien met risico
Geld dat je langere tijd niet nodig verwacht te hebben, kan mogelijk worden ingezet voor vermogensgroei.
Beleggen is één manier om dat te doen.
Daar staat onzekerheid tegenover: de waarde van beleggingen kan stijgen én dalen.
Daarom begint beleggen niet met de vraag welk aandeel, fonds of ETF je moet kopen, maar met vragen als:
Wat is het doel van dit geld?
Wanneer heb ik het weer nodig?
Kan en wil ik het risico dragen dat de waarde tussentijds daalt?
Pas daarna wordt de keuze voor een bepaalde vorm van beleggen relevant.
Werken aan een verdergaand vrijheidsdoel
Voor sommige mensen heeft vermogensopbouw een verdergaand doel: minder afhankelijk worden van inkomen uit werk.
Dat kan variëren van meer financiële ruimte om minder te werken tot volledige financiële onafhankelijkheid.
Daarvoor is niet alleen vermogen belangrijk.
Ook toekomstige uitgaven, AOW, pensioen, andere inkomsten en de periode die je zelf moet financieren spelen mee.
Financiële onafhankelijkheid is daarom geen automatisch eindpunt van vermogen opbouwen, maar één mogelijke doelstelling.
Je hoeft niet één bestemming te kiezen
Financiële keuzes zijn zelden alles-of-niets.
Je hoeft bijvoorbeeld niet te kiezen tussen:
óf sparen óf beleggen
of:
óf aflossen óf pensioen opbouwen.
Verschillende delen van je geld kunnen tegelijkertijd verschillende functies hebben.
Je kunt bijvoorbeeld geld beschikbaar houden voor onverwachte uitgaven, maandelijks een schuld aflossen én daarnaast iets voor een langetermijndoel opbouwen.
Dat is ook waarom één algemene regel voor de verdeling van je geld vaak tekortschiet.
Welke verdeling logisch is, hangt onder andere af van wat er financieel al geregeld is, welke verplichtingen je hebt, welke doelen belangrijk zijn, wanneer je het geld nodig hebt en hoeveel onzekerheid je kunt en wilt accepteren.
Het Nibud behandelt sparen, aflossen en beleggen eveneens als verschillende mogelijkheden met elk hun eigen voor- en nadelen en laat gebruikers deze stap voor stap afwegen.
Vermogensopbouw is daardoor minder een vaste ladder en meer een verdelingsvraagstuk.
Waar begin je?
Voordat je nieuwe financiële keuzes maakt, helpt het om eerst te weten hoeveel financiële ruimte er werkelijk is.
Vraag jezelf af:
Heb ik voldoende overzicht over mijn inkomsten en uitgaven?
Welke grotere of onverwachte uitgaven moet ik kunnen opvangen?
Welke schulden en andere verplichtingen heb ik?
Welke doelen spelen de komende jaren?
Wat is er al geregeld voor later?
Welk geld heb ik langere tijd waarschijnlijk niet nodig?
Pas daarna wordt duidelijk welke bestemmingen met elkaar moeten worden afgewogen.
Heb je nog onvoldoende overzicht over wat er maandelijks binnenkomt, uitgaat en beschikbaar blijft? Dan ligt eerst Budgetteren voor de hand.
Wat doe je met geld dat overblijft?
Heb je structureel financiële ruimte, maar weet je niet welke bestemming nu logisch is?
Op de volgende route wegen we stap voor stap af wanneer geld mogelijk beter past bij:
sparen → aflossen → pensioen → beleggen → een ander doel of bewust besteden
Niet om voor iedereen dezelfde uitkomst te geven, maar om de keuze inzichtelijk te maken.
Verdieping binnen Vermogen
Wanneer duidelijk is welke functie je geld moet vervullen, kun je verder inzoomen op specifieke onderwerpen.
ETF’s en indexbeleggen kunnen verdieping geven op een bepaalde manier van beleggen.
Vastgoed vraagt om een afzonderlijke afweging van financiering, kosten, liquiditeit en risico’s.
Crypto is een afzonderlijke vermogenscategorie met grote koersschommelingen en specifieke risico’s.
Edelmetaal kan als afzonderlijke vermogenscategorie worden onderzocht.
Netto vermogen helpt om je bezittingen en schulden in samenhang te bekijken.
Vermogensplanning verbindt financiële middelen, doelen en verschillende perioden met elkaar.
Deze onderwerpen staan bewust ná de primaire keuzes.
Eerst bepaal je wat geld voor je moet doen. Daarna onderzoek je welke specifieke vorm daarbij kan passen.
Jouw volgende stap
Vermogen opbouwen begint niet met één perfecte verdeling.
Begin met de vraag die nu het meest relevant is.
Geld beschikbaar houden?
Ga naar Sparen.
Geld voor langere tijd inzetten en kun je risico dragen?
Ga naar Beleggen.
Onderzoeken hoeveel financiële ruimte je überhaupt hebt?
Begin bij Budgetteren.
Minder afhankelijk willen worden van werkinkomen?
Bekijk Financiële onafhankelijkheid.
Bronnen & verder lezen
Centraal Bureau voor de Statistiek — Vermogen van huishoudens
Voor de definitie van vermogen als saldo van bezittingen en schulden en de vermogenscategorieën die het CBS onderscheidt.
Nibud — Geldplan Sparen, aflossen of beleggen
Voor de benadering waarin sparen, aflossen en beleggen als verschillende mogelijkheden met eigen voor- en nadelen worden afgewogen.
Inhoudelijk gecontroleerd: september 2026
Sparen
Begin bij een sterke basis. Leer hoe je een noodbuffer opbouwt, slimme spaarstrategieën toepast en je spaarrente optimaliseert.
Beleggen
Beleggen hoeft niet ingewikkeld te zijn. Met kennis, spreiding en geduld laat je geld groeien en bouw je stap voor stap aan financiële rust.

Pensioen
Denk verder dan morgen. Inzicht in de drie pensioenpijlers, zelfstandig opbouwen, en optimaal voorbereid met pensioen gaan.
Vastgoed
Diversifieer je vermogen. Ontdek investeringen buiten de beurs, zoals vastgoed of andere alternatieven.
Crypto
Diversifieer je vermogen. Ontdek investeringen buiten de beurs, zoals Bitcoin of andere alternatieven.
Edelmetaal
Bescherm je vermogen met goud en zilver: tijdloos, inflatiebestendig en ideaal voor wie bewust bouwt aan financiële stabiliteit.

Financiële planning
financiële planning, doelen stellen, geld plannen
Schulden & Aflossen
Ruimte maken voor groei. Praktische tips voor aflossen, omgaan met leningen en financiële rust creëren.
Ontdek Onze Artikelen over Vermogen
Vermogen gaat niet alleen over rijk worden, maar over vrijheid, keuze en veerkracht. Op Fidende vind je blogs die je helpen vermogen op te bouwen op een manier die bij jóu past — stap voor stap, zonder onrealistische beloften.
Van slim sparen en beleggen tot het begrijpen van passief inkomen en financiële onafhankelijkheid: deze artikelen geven je inzicht, strategie én motivatie. Geen jargon, wel helder advies. Want vermogen begint met bewust kiezen — vandaag.
-

De mindset van succesvolle crypto-vermogensbouwers
Ontdek de denkpatronen die succesvolle vermogensbouwers in crypto onderscheiden. Geen hype, maar visie, geduld en…
-

Inflatie als stille dief
Inflatie vreet ongemerkt aan je koopkracht en toekomstplannen. Ontdek hoe inflatie je spaargeld en pensioen…
-

Digitale onafhankelijkheid en je financiële mindset
Ontdek hoe digitale onafhankelijkheid via crypto je kijk op geld, eigenaarschap en vermogen verandert —…
-
De luxe van sparen
Ontdek waarom sparen in voorspoed financieel slim is en hoe je een buffer opbouwt voor…
-
Van sparen naar groeien
Sparen is veilig, maar vaak niet genoeg. Ontdek waarom je geld laten groeien belangrijk is…
-
Lange-termijndenken
Ontdek hoe je emoties traint voor lange-termijn beleggen en financieel succes. Gebruik onze unieke visualisatie-oefeningen…
-

Crypto of Edelmetaal
Ontdek de verschillen tussen crypto en edelmetaal en leer welke investering het beste past bij…
-

Sparen in goede tijden
Leer waarom sparen in voorspoed juist belangrijk is en hoe automatisering, doelen en kleine routines…