Financieel Onafhankelijk worden
Wat betekend het en hoeveel heb je nodig
Financiële onafhankelijkheid wordt vaak voorgesteld als één duidelijk eindpunt: genoeg vermogen opbouwen, een percentage opnemen en vervolgens niet meer hoeven werken.
In de praktijk is het ingewikkelder.
Hoeveel financiële ruimte je nodig hebt, hangt onder andere af van je uitgaven, je leeftijd, het moment waarop je minder of niet meer wilt werken, je toekomstige AOW en pensioen, andere inkomsten, belastingen en de mate van onzekerheid die je wilt opvangen.
Daarom begint financiële onafhankelijkheid niet bij één vast bedrag of bij een formule als jaaruitgaven × 25.
Een betere vraag is:
Welke financiële bronnen moeten mijn gewenste leven kunnen dragen als inkomen uit werk niet meer noodzakelijk is?
Door die vraag stap voor stap te beantwoorden, kun je beter inschatten wat financiële onafhankelijkheid in jouw situatie betekent en welke financiële ruimte daarvoor nodig kan zijn.
Wat is financiële onafhankelijkheid?
Op Fidende gebruiken we financiële onafhankelijkheid voor een situatie waarin je voor je gewenste levensonderhoud niet noodzakelijk afhankelijk bent van inkomen uit werk.
Dat betekent niet dat je nooit meer mag of wilt werken.
Je kunt financieel onafhankelijk zijn en toch blijven werken omdat je dat interessant, zinvol of prettig vindt. Het verschil is dat het inkomen uit dat werk niet meer noodzakelijk is om je gewenste uitgaven te kunnen dragen.
Financiële onafhankelijkheid kan worden ondersteund door verschillende financiële bronnen. Denk aan eigen vermogen, AOW, pensioen en andere inkomsten die beschikbaar blijven wanneer arbeidsinkomen wegvalt.
Het gaat daardoor niet alleen om hoeveel vermogen je bezit, maar om de verhouding tussen:
Wat je nodig hebt om te leven en welke financiële bronnen daarvoor beschikbaar zijn.
Een andere betekenis bij het CBS
De term financieel onafhankelijk wordt niet overal op dezelfde manier gebruikt.
Het CBS hanteert binnen het emancipatiebeleid een andere definitie. Daar geldt iemand als financieel onafhankelijk wanneer het persoonlijke netto jaarinkomen uit arbeid of een eigen onderneming minimaal 100% van het wettelijke netto minimumloon bedraagt.
Dat is iets anders dan de betekenis die binnen FIRE en personal finance vaak wordt gebruikt en die Fidende op deze pagina hanteert.
Financiële vrijheid en financiële onafhankelijkheid: wat is het verschil?
Financiële vrijheid en financiële onafhankelijkheid worden vaak door elkaar gebruikt, maar voor Fidende is het nuttig ze van elkaar te onderscheiden.
Financiële vrijheid is gradueel.
Je kunt meer financiële vrijheid ervaren doordat je bijvoorbeeld meer buffer hebt, minder vaste financiële verplichtingen hebt of voldoende ruimte hebt om minder te werken.
Daarvoor hoef je niet volledig zonder arbeidsinkomen te kunnen.
Financiële onafhankelijkheid gaat verder.
Je financiële situatie is dan zo ingericht dat inkomen uit werk niet meer noodzakelijk is voor het levensonderhoud dat je wilt financieren.
Je kunt financiële vrijheid dus stap voor stap vergroten zonder ooit volledige financiële onafhankelijkheid als doel te hebben.
Meer financiële vrijheid kan waardevol zijn, ook wanneer financiële onafhankelijkheid niet jouw einddoel is.
Wat heeft FIRE met financiële onafhankelijkheid te maken?
FIRE staat voor Financial Independence, Retire Early.
De beweging richt zich doorgaans op het opbouwen van voldoende financiële middelen om eerder dan gebruikelijk financieel onafhankelijk te worden en eventueel eerder te stoppen met werken.
Maar die twee onderdelen hoeven niet hetzelfde doel te zijn.
Je kunt streven naar Financial Independence zonder vroeg met pensioen te willen. Misschien wil je blijven werken, maar met meer vrijheid om minder uren te maken, ander werk te kiezen of tijdelijk te stoppen.
Omgekeerd kun je misschien eerder minder gaan werken zonder volledig financieel onafhankelijk te zijn, bijvoorbeeld doordat je later nog AOW en pensioen ontvangt.
FIRE is daarom één mogelijke manier om over financiële onafhankelijkheid na te denken, maar niet de definitie ervan.
Wanneer ben je financieel onafhankelijk?
Er bestaat geen bedrag waarbij iedereen automatisch financieel onafhankelijk is.
Iemand die jaarlijks €25.000 nodig heeft, heeft een andere financiële uitgangspositie nodig dan iemand die jaarlijks €60.000 wil kunnen besteden.
Daarnaast maakt het veel uit of je nog tientallen jaren tot je AOW-leeftijd moet overbruggen of al bijna AOW en pensioen ontvangt.
Een bruikbare basisvraag is daarom:
Gewenste uitgaven − andere beschikbare inkomsten = het bedrag dat je zelf moet financieren.
Maar ook dat is nog geen volledige berekening.
Je moet namelijk weten hoe lang dat tekort bestaat, uit welke financiële middelen je het wilt betalen, welk risico daarbij hoort en hoeveel ruimte je wilt houden voor tegenvallers.
Financiële onafhankelijkheid is daarom beter te zien als een financiële planning door de tijd dan als één magisch vermogensbedrag.
Hoeveel heb je nodig om financieel onafhankelijk te worden?
Om een bruikbare inschatting te maken, moet je verschillende onderdelen samenbrengen.
Breng je gewenste uitgaven in kaart
Begin niet automatisch met je huidige jaarlijkse uitgaven.
Vraag jezelf eerst af hoe het leven eruit moet zien in de periode waarin je financieel onafhankelijk wilt zijn.
Sommige uitgaven kunnen later verdwijnen, terwijl andere juist kunnen toenemen.
Misschien is tegen die tijd je hypotheek grotendeels afgelost. Misschien wil je juist meer reizen. Woonlasten, vervoer, zorg, hobby’s en ondersteuning van kinderen kunnen veranderen.
Het gaat dus niet alleen om:
Wat geef ik nu uit?
Maar om:
Welke uitgaven wil en verwacht ik later te hebben?
Daarmee ontstaat een realistischer uitgangspunt.
Breng toekomstige inkomsten in kaart
Daarna kijk je welke inkomsten later al beschikbaar kunnen zijn zonder dat je daarvoor hoeft te werken.
Voor veel mensen in Nederland zijn AOW en werknemerspensioen daarbij belangrijke onderdelen.
Ook lijfrente-uitkeringen of andere structurele inkomsten kunnen een rol spelen.
Via Mijnpensioenoverzicht kun je bekijken welke pensioenen je hebt opgebouwd en wat je naar verwachting later aan pensioen en AOW ontvangt.
De kern is:
bereken niet eerst hoeveel vermogen je nodig denkt te hebben en kijk daarna pas naar pensioen. Doe het andersom.
Breng eerst in beeld wat later al voor je geregeld is.
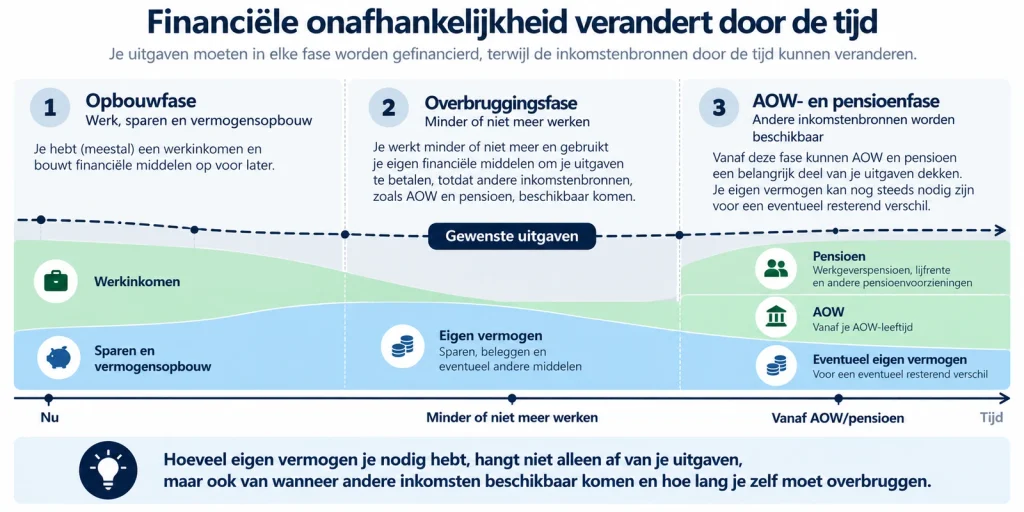
Deel je planning op in verschillende perioden
Vooral wanneer je vóór de AOW-leeftijd minder of niet meer wilt werken, is één jaarlijkse berekening onvoldoende.
De periode vóór AOW en pensioen
In deze periode kan het grootste deel van je uitgaven uit eigen financiële middelen moeten worden betaald.
De periode vanaf AOW en pensioen
Vanaf dat moment kunnen AOW en pensioen een groter deel van je uitgaven dekken, waardoor minder uit eigen vermogen nodig kan zijn.
Je persoonlijke AOW-leeftijd hangt af van je geboortedatum. Voor mensen geboren op of na 1 oktober 1964 is deze nog niet definitief vastgesteld.
Daarom is de periode die je zelf moet overbruggen voor iedereen anders.
Bepaal wat je zelf moet overbruggen
Stel dat je in een bepaalde periode €30.000 per jaar wilt kunnen uitgeven.
Heb je in die periode nog geen andere inkomsten, dan moet dat bedrag volledig uit eigen financiële middelen komen.
Ontvang je later bijvoorbeeld €20.000 per jaar uit AOW en pensioen, terwijl je gewenste uitgaven €30.000 blijven, dan hoeft vanaf dat moment nog €10.000 per jaar uit andere middelen te komen.
Dat betekent niet dat €30.000 of €10.000 automatisch naar één vast benodigd vermogen kan worden omgerekend.
Maar het laat wel zien waarom één levenslang FIRE-getal tekortschiet.
Je financiële tekort kan door de tijd veranderen.
Houd rekening met onzekerheid
Geen enkele financiële planning over tientallen jaren komt exact uit.
Je uitgaven kunnen veranderen. Rendement kan tegenvallen. Inflatie kan hoger zijn dan verwacht. Belastingregels veranderen. Je kunt ouder worden dan waarop je oorspronkelijk rekende.
Daarom is het verstandig niet alleen met één basisscenario te werken.
Vraag jezelf bijvoorbeeld af:
Wat gebeurt er als mijn uitgaven hoger worden?
Wat gebeurt er als rendement lager uitvalt?
Wat gebeurt er als ik eerder vermogen moet aanspreken?
Welke ruimte wil ik overhouden voor onverwachte veranderingen?
Financiële onafhankelijkheid gaat daarmee niet om het vinden van één perfect getal, maar om het bouwen van een plan dat voldoende ruimte heeft voor onzekerheid.
Wat betekent de 4%-regel eigenlijk?
Wie zich verdiept in financiële onafhankelijkheid komt waarschijnlijk de 4%-regel tegen.
Daaruit volgt ook de bekende vuistregel:
jaaruitgaven × 25 = benodigd vermogen.
De rekensom daarachter is eenvoudig: als €1.000.000 gelijkstaat aan 100%, dan is 4% daarvan €40.000.
Maar dat betekent niet dat iedereen met €40.000 aan jaarlijkse uitgaven automatisch financieel onafhankelijk is zodra er €1.000.000 is opgebouwd.
Waar komt de 4%-regel vandaan?
De regel is gebaseerd op historisch Amerikaans onderzoek naar het opnemen van geld uit een beleggingsportefeuille tijdens pensionering.
William Bengen onderzocht in de jaren negentig historische Amerikaanse aandelen- en obligatierendementen. De bekende 4%-regel is later voortgekomen uit dit soort onderzoek naar hoeveel iemand aanvankelijk uit een portefeuille kon opnemen en vervolgens voor inflatie kon aanpassen, zonder dat de portefeuille binnen de onderzochte pensioenperiode uitgeput raakte.
Dat is iets wezenlijk anders dan:
“Je kunt ieder jaar 4% opnemen omdat beleggingen gemiddeld meer dan 4% opleveren.”
De oorspronkelijke onderzoeken zijn bovendien gebaseerd op historische Amerikaanse data en bepaalde portefeuille- en tijdshorizonveronderstellingen. Dat maakt de regel niet automatisch toepasbaar op iedere Nederlandse situatie.
Wanneer je veel eerder stopt met werken, kan bovendien een veel langere periode moeten worden gefinancierd.
Daarom gebruikt Fidende de 4%-regel niet als persoonlijk advies of garantie.
Uitgaven × 25 kan een nuttige eerste illustratie zijn, maar niet het eindpunt van je berekening.
Welke rol spelen AOW en pensioen?
Voor Nederlandse huishoudens kunnen AOW en pensioen een groot verschil maken voor de hoeveelheid eigen vermogen die nodig is.
AOW wordt opgebouwd gedurende de 50 jaar vóór je AOW-leeftijd. Voor ieder jaar dat je verzekerd bent voor de AOW bouw je 2% van een volledige AOW op. Wie niet alle jaren verzekerd is geweest, kan daardoor een lagere AOW ontvangen. SVB
Ook werknemerspensioen verdient aandacht.
Wanneer je eerder stopt met werken, bouw je mogelijk minder lang pensioen op. Wanneer je ervoor kiest werknemerspensioen eerder te laten ingaan, wordt de pensioenuitkering doorgaans lager doordat je minder lang opbouwt en de uitkering over een langere periode wordt verdeeld.
Stop je vóór je AOW-leeftijd met werken, dan ontvang je bovendien nog geen AOW. Wijzer in geldzaken
Dat betekent dat iemand die vóór de AOW-leeftijd financieel onafhankelijk wil worden vaak een afzonderlijke overbruggingsperiode moet plannen.
Daarom is deze volgorde verstandig:
Eerst je verwachte AOW en pensioen in beeld brengen → daarna bepalen wat je zelf nog moet financieren.
Welke rol speelt eigen vermogen?
AOW en pensioen zijn voor veel mensen pas later beschikbaar.
Wil je eerder financiële onafhankelijkheid bereiken, dan kunnen eigen financiële middelen nodig zijn om de tussenliggende periode en eventuele tekorten daarna te financieren.
Dat vermogen kan verschillende vormen hebben.
[Sparen] moet vooral beschikbaarheid en zekerheid bieden voor geld dat je relatief snel nodig kunt hebben.
[Beleggen] kan worden onderzocht voor geld met een langere horizon wanneer je het bijbehorende risico kunt en wilt dragen.
De vraag is niet automatisch:
Hoe maximaliseer ik het rendement op mijn vermogen?
Maar:
Welke functie moet welk deel van mijn vermogen vervullen?
Daarmee sluit financiële onafhankelijkheid rechtstreeks aan op de keuzes die we bij Sparen en Beleggen maken.
Hoe bouw je richting meer financiële onafhankelijkheid?
Er bestaat geen universele route.
In de praktijk worden vooral vier onderdelen belangrijk:
Je uitgaven bepalen hoeveel financiële middelen je levensstijl vraagt.
Je inkomen bepaalt mede hoeveel ruimte je nu hebt om vermogen voor later op te bouwen.
Je vermogensopbouw bepaalt welke eigen financiële middelen later beschikbaar kunnen zijn.
Tijd beïnvloedt zowel hoeveel jaren je hebt om vermogen op te bouwen als hoeveel jaren dat vermogen vervolgens moet bijdragen aan je uitgaven.
Daarom kan een verandering aan verschillende kanten effect hebben.
Lagere structurele uitgaven kunnen het benodigde inkomen voor later verminderen. Meer financiële ruimte kan vermogensopbouw versnellen. Een langere opbouwperiode kan een andere uitkomst geven dan vroeg stoppen.
Maar geen van deze onderdelen is automatisch een doel op zichzelf.
Een extreem hoge spaarquote, maximaal rendement of zo laag mogelijke uitgaven zijn niet noodzakelijk beter als ze niet passen bij het leven dat je wilt leiden.
De route naar financiële onafhankelijkheid moet het gewenste leven ondersteunen, niet vervangen.
Welke rol speelt box 3?
Wanneer je vermogen opbouwt, kan de Nederlandse belastingheffing invloed hebben op wat netto beschikbaar blijft.
Voor 2026 bedraagt het heffingsvrije vermogen in box 3:
€59.357 zonder fiscale partner
€118.714 met fiscale partner
Voor de voorlopige berekening gebruikt de Belastingdienst in 2026:
1,28% voor banktegoeden
6,00% voor beleggingen en andere bezittingen
2,70% voor schulden
Over het berekende box-3-inkomen geldt een belastingtarief van 36%. Het gaat hierbij om voorlopige rendementspercentages.
Maar een langetermijnplanning moet voorzichtig omgaan met deze cijfers.
De regels rond box 3 zijn in ontwikkeling. Het kabinet streeft naar invoering van een stelsel op basis van werkelijk rendement per 1 januari 2028. De Tweede Kamer heeft het wetsvoorstel in februari 2026 aangenomen; de Eerste Kamer moet het nog behandelen.
Daarom is het niet verstandig om een planning voor tientallen jaren te bouwen alsof de huidige box-3-percentages onveranderd blijven.
Belasting hoort in de berekening, maar toekomstige belastingregels zijn zelf een onzekerheid.
Financiële onafhankelijkheid is geen vast eindpunt
Misschien bereik je op basis van je huidige aannames een punt waarop arbeidsinkomen niet meer noodzakelijk lijkt.
Dat betekent niet dat je daarna nooit meer hoeft te rekenen.
Je situatie kan veranderen.
Je kunt verhuizen, meer of minder gaan uitgeven, een partner krijgen, kinderen krijgen, ander werk gaan doen of te maken krijgen met onverwachte kosten.
Ook externe omstandigheden kunnen veranderen, zoals inflatie, rendement, pensioenregels en belastingen.
Daarom hoort financiële onafhankelijkheid niet alleen bij plannen en opbouwen, maar ook bij evalueren en bijsturen.
Vraag jezelf periodiek opnieuw af:
Klopt het leven waarvoor ik plan nog met wat ik wil?
Zijn mijn verwachte inkomsten en uitgaven veranderd?
Kloppen mijn aannames over tijd en vermogen nog?
Heb ik nog voldoende ruimte voor tegenvallers?
Een financieel plan wordt sterker wanneer het mag veranderen.
Is financiële onafhankelijkheid voor jou het doel?
Financiële onafhankelijkheid kan veel keuzeruimte bieden.
Maar het hoeft niet voor iedereen het einddoel te zijn.
Misschien wil je vooral genoeg financiële ruimte creëren om vier dagen te kunnen werken. Misschien wil je een carrièreswitch kunnen maken zonder financiële druk. Misschien wil je eerder kunnen stoppen met werken, maar niet tientallen jaren daarvoor. Of misschien is extra zekerheid belangrijker dan volledige onafhankelijkheid van arbeidsinkomen.
Dat zijn geen minderwaardige financiële doelen.
Financieel bewustzijn draait niet om het bereiken van één voorgeschreven eindpunt.
Het draait erom dat je begrijpt welke financiële situatie je probeert te creëren, welke keuzes daarvoor nodig zijn en welke gevolgen die keuzes hebben.
Meer financiële vrijheid kan daarom een waardevol doel zijn zonder dat volledige financiële onafhankelijkheid noodzakelijk is.
Jouw volgende stap
Je hebt nog onvoldoende overzicht over je financiële ruimte
Begin met Budgetteren.
Breng eerst je inkomsten, huidige uitgaven en toekomstige verplichtingen samen voordat je probeert te berekenen hoeveel vermogen je later nodig hebt.
Je buffer en kortere spaardoelen zijn nog niet duidelijk
Ga verder met Sparen.
Bepaal eerst welk geld beschikbaar moet blijven voor onverwachte noodzakelijke uitgaven en andere doelen.
Je wilt vermogen voor de langere termijn opbouwen
Bekijk Beleggen om te begrijpen welke rol rendement, risico, tijdshorizon en spreiding kunnen spelen.
Je weet niet welke AOW en pensioen je later kunt verwachten
Bekijk je persoonlijke situatie via Mijnpensioenoverzicht en controleer je AOW-leeftijd bij de SVB.
Je wilt eerst het grotere financiële geheel begrijpen
Ga terug naar Financieel bewustzijn.
Daar staan begrijpen, overzicht krijgen, vooruitkijken, geld toewijzen, mogelijkheden onderzoeken, afwegen, handelen en bijsturen in samenhang.
De eerste stap naar financiële onafhankelijkheid is daarmee niet:
“Wat is mijn FIRE-getal?”
maar:
“Hoe ziet mijn financiële situatie nu én later eruit?”
Bronnen & verder lezen
Centraal Bureau voor de Statistiek — Financieel onafhankelijk
Voor de beleidsmatige CBS-definitie van financiële onafhankelijkheid, die afwijkt van de betekenis binnen personal finance en FIRE.
Sociale Verzekeringsbank — Hoe gaat de opbouw van de AOW?
Voor de opbouw van AOW en het effect van jaren waarin je niet voor de AOW verzekerd bent.
Sociale Verzekeringsbank — Uw AOW-leeftijd
Voor het bepalen van je persoonlijke AOW-leeftijd en het onderscheid tussen vastgestelde en verwachte AOW-leeftijden.
Wijzer in geldzaken — Hoe flexibel is jouw pensioen?
Voor de gevolgen van eerder stoppen met werken en het eerder laten ingaan van werknemerspensioen.
Belastingdienst — Box 3 in 2026
Voor het heffingsvrije vermogen, de voorlopige rendementspercentages en het box-3-tarief.
Rijksoverheid — Plannen voor werkelijk rendement in box 3
Voor de actuele ontwikkeling van het toekomstige box-3-stelsel.
Inhoudelijk gecontroleerd: september 2026